Qu'est-ce qu'une table de capitalisation ?
Définition et objectif
La table de capitalisation, souvent appelée « captable » ou « table de capi », est une synthèse de la répartition du capital de la société entre ses différents actionnaires, une photographie à l'instant T de l'actionnariat. Elle recense qui détient des titres, combien, et quel pourcentage cela représente.
Son objectif est double : piloter en interne et rassurer en externe. Elle sert à piloter la dilution, préparer une levée, sécuriser la conformité et faciliter la prise de décision.
Composants principaux de la table
Une captable complète va bien au-delà de trois colonnes. On y trouve les détenteurs répartis par catégories (fondateurs, salariés, investisseurs, partenaires) et la catégorie de titres détenus.
La nature des titres est déterminante. Les actions ordinaires sont celles des fondateurs et des salariés, tandis que les actions de préférence, détenues par les investisseurs, ouvrent des droits spécifiques comme une liquidation préférentielle. S'ajoutent les instruments dilutifs (BSPCE, BSA, options), avec leur prix d'exercice et leur calendrier d'acquisition.
À qui s'adresse une table de capitalisation ?
Elle concerne toutes les sociétés par actions structurées, du premier jour à l'exit. Le fondateur y suit son niveau de contrôle, le salarié y lit la valeur potentielle de ses BSPCE, et l'investisseur y évalue l'impact de son entrée. Une captable confuse ou incomplète peut semer le doute sur la rigueur de gestion ou masquer des déséquilibres problématiques.
L'importance de la table de capitalisation
Suivi des actions et parts sociales
La captable trace chaque mouvement de titres dans le temps. Elle n'est pas figée : elle évolue au rythme des tours de financement et des autres opérations sur le capital. Elle doit d'ailleurs rester cohérente avec les registres juridiques, comme le registre des mouvements de titres.
Un point de vigilance concerne les instruments d'intéressement. Le départ d'un salarié bénéficiaire de BSPCE peut modifier le pool d'actions et, par ricochet, la répartition du capital.
Transparence pour les investisseurs
C'est là que se joue l'essentiel côté financement. En levée, la captable est généralement partagée aux investisseurs en due diligence, souvent sous accord de confidentialité. Elle raconte l'histoire de l'actionnariat et signale, ou non, une gestion saine.
Cette lecture « côté investisseur » recoupe les réflexes d'analyse d'un dossier non coté. Les mêmes exigences de clarté valent d'ailleurs pour tout particulier qui souhaite investir en venture capital aux côtés de professionnels de l'investissement.
Gestion des financements et de la dilution
La captable est l'outil de mesure de la dilution. Chaque augmentation de capital dilue mécaniquement les actionnaires existants, et la table permet de simuler plusieurs scénarios pour anticiper une éventuelle perte de contrôle.
Les ordres de grandeur sont utiles à connaître. En Europe et aux États-Unis, une dilution comprise entre 10 % et 25 % par tour est généralement considérée comme acceptable ; au-delà de 25 %, la position des fondateurs se fragilise. Pour approfondir ce mécanisme central, ce guide dédié à la dilution d'une start-up détaille les leviers pour la maîtriser.
Comment construire une table de capitalisation ?
Les étapes à suivre
La construction repose sur trois temps simples mais rigoureux.
- Collecter les données de départ : identité des actionnaires, nombre et nature des titres, prix, dates et décisions associées.
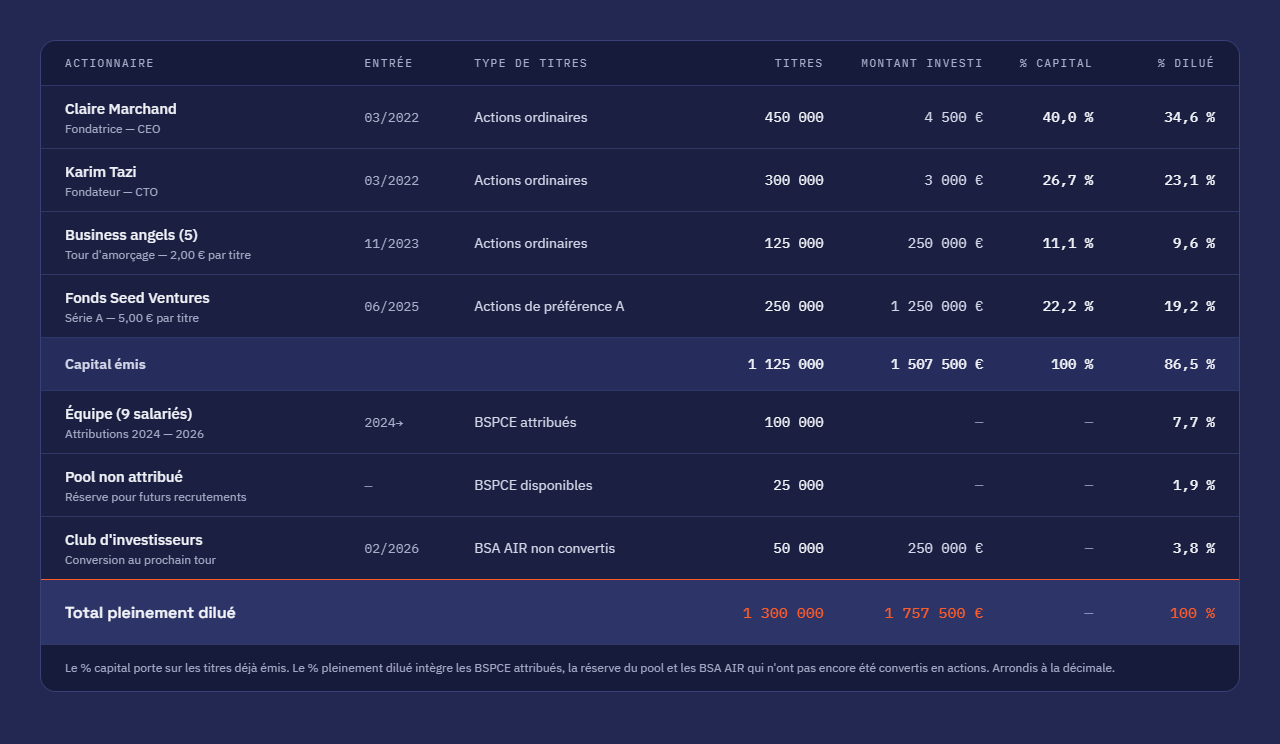
- Distinguer titres émis et titres potentiels : séparer clairement les actions effectivement émises des instruments dilutifs comme les BSPCE, BSA et options, et intégrer une colonne « fully diluted ».
- Mettre à jour à chaque opération : actualiser la table à chaque mouvement sur le capital ou sur les instruments donnant accès au capital, en conservant une traçabilité solide.
La distinction entre les deux vues de lecture est fondamentale. La version non diluée reflète la répartition réelle à l'instant T, tandis que la version fully diluted, celle que privilégient les investisseurs, se projette après conversion de tous les instruments déjà accordés.
Les erreurs courantes à éviter
Les pièges les plus coûteux sont d'une banalité redoutable. Oublier le pool de BSPCE au départ, ignorer les bons non encore exercés dans le calcul, commettre des erreurs d'arrondi sur des millions d'actions ou ne conserver aucun historique des versions figurent en tête de liste.
La mécanique du pool d'options mérite une attention particulière. Représentant souvent 10 % à 15 % du capital, ce pool est généralement exigé par les fonds avant leur entrée, si bien que sa dilution est supportée par les seuls fondateurs historiques. Mieux vaut donc l'anticiper que le subir.
Outils et logiciels pour gérer une table de capitalisation
Du tableur au logiciel dédié
Au tout début, un simple tableur suffit. Tant que vous êtes deux ou trois associés sans capital extérieur, un tableur fait l'affaire. La difficulté surgit avec la complexité des tours successifs.
Le risque du tableur est réel. Les erreurs de formules sur Excel sont la cause principale de litiges lors des audits de levées de fonds : une référence brisée ou un oubli d'actualisation peut fausser l'ensemble des calculs de dilution.
Comparaison des fonctionnalités
Les plateformes spécialisées automatisent les calculs et fiabilisent les données. Carta, référence américaine, Ledgy, très utilisé en Europe, Pulley ou Capquest automatisent les calculs de dilution, gèrent les calendriers d'acquisition et génèrent les rapports pour les investisseurs.
Le tableau ci-dessous synthétise les grands profils d'outils.
Recommandations
La règle est pragmatique : abandonner les tableurs manuels dès que la startup dépasse le stade de l'amorçage, au profit d'une plateforme qui met à jour la répartition en temps réel. L'arbitrage se fait selon le stade, la géographie et la nature des titres, sans qu'aucune solution ne soit universellement supérieure.
Cas pratiques et exemples
Exemple d'une table de capitalisation
Étude de cas d'une première levée
Un exemple simple éclaire la mécanique. Trois cofondateurs se répartissent 10 000 actions à 1 euro. Des business angels investissent 300 000 euros sur une valorisation pré-money de 1,5 million, portant la post-money à 1,8 million : les fondateurs ouvrent 16,7 % de leur capital, soit une dilution de 16,7 %. La captable enregistre l'opération et recalcule les pourcentages.
Impact d'une mauvaise gestion
Une table mal tenue coûte cher au pire moment. Une erreur de table ne se voit pas tant qu'elle ne coûte pas ; quand elle se voit, la correction n'a plus rien d'anodin. Un fondateur peut croire détenir un pourcentage confortable et découvrir, préférences de liquidation intégrées, une réalité économique bien différente.
Le réflexe des équipes performantes
Les structures rigoureuses traitent la captable comme un actif stratégique. Souvent la première pièce versée dans une data room, elle reflète la maturité du projet et constitue une sorte de passeport de la start-up.
Table de capitalisation et levée de fonds
Son rôle pendant la levée
La captable est au cœur des négociations. C'est la version fully diluted qui sert de base aux discussions lors d'une levée ou d'une due diligence, car elle reflète la répartition réelle si tous les instruments étaient convertis. Elle conditionne aussi la cascade de liquidation lors d'un exit.
Préparer le dossier pour les investisseurs
Une bonne préparation consiste à présenter une table claire, justifiable et cohérente avec les registres. Cette exigence s'inscrit dans un processus plus large de préparation, détaillé dans ce panorama des étapes d'une levée de fonds. L'objectif est de ne laisser aucune zone d'ombre à la due diligence.
Stratégies de négociation autour de la dilution
La captable sert d'outil de projection pour arbitrer. L'enjeu n'est pas de refuser de partager le capital, car détenir 15 % d'une entreprise valorisée 50 millions vaut mieux que 100 % d'une structure qui n'en vaut que 10 000, mais de modéliser la perte progressive de pourcentage pour conserver le contrôle opérationnel le plus longtemps possible. Modéliser avant de signer reste la meilleure protection.
Quelques pistes après lecture de cet article ?
Étape 1 : cartographier votre actionnariat actuel
Listez tous les détenteurs de titres, la nature de leurs titres et leurs pourcentages, en distinguant vue non diluée et vue fully diluted.
Étape 2 : intégrer tous les instruments dilutifs
Ajoutez les BSPCE, BSA, options et éventuelles obligations convertibles ou BSA-AIR en circulation, même non exercés, dans votre simulation.
Étape 3 : simuler vos scénarios de dilution
Testez plusieurs hypothèses de montant levé et de valorisation pour anticiper l'impact sur le contrôle et sur chaque partie prenante.
Étape 4 : fiabiliser l'outil et la traçabilité
Passez du tableur à une solution dédiée dès que la structure se complexifie, et conservez un historique daté de chaque version.
Étape 5 : préparer la lecture investisseur
Avant toute levée ou tout co-investissement, relisez la captable comme le ferait un investisseur en due diligence, à la recherche de la moindre incohérence.
Points principaux à retenir
- La table de capitalisation est une photographie à l'instant T de la répartition du capital entre tous les actionnaires.
- Elle est l'un des premiers documents demandés par les investisseurs en due diligence.
- Deux lectures coexistent : non diluée (actions émises) et fully diluted (après conversion de tous les instruments), cette dernière étant privilégiée par les investisseurs.
- Une dilution de 10 % à 25 % par tour est généralement jugée acceptable ; au-delà de 25 %, la position des fondateurs se fragilise.
- Le pool d'options représente souvent 10 % à 15 % du capital et dilue surtout les fondateurs.
- Les erreurs de tableur sont la première cause de litiges lors des audits de levée.
- Une captable doit être mise à jour à chaque opération et rester cohérente avec les registres juridiques.
Questions fréquentes
Quelle est la différence entre une table de capitalisation et un registre des mouvements de titres ?
Le registre des mouvements de titres est un document juridique obligatoire qui trace officiellement les mouvements de titres. La table de capitalisation est un outil de synthèse et de pilotage, non obligatoire en soi, qui doit rester cohérent avec ce registre.
À quelle fréquence faut-il mettre à jour la table de capitalisation ?
À chaque opération sur le capital ou sur les instruments donnant accès au capital : levée de fonds, exercice de BSPCE ou de BSA, cession de titres, attribution d'actions gratuites. Entre deux opérations, une revue périodique reste recommandée.
Qui a accès à la table de capitalisation ?
L'accès dépend de la gouvernance, des statuts et du pacte d'actionnaires. En interne, dirigeants et parfois actionnaires y accèdent ; en levée, elle est partagée aux investisseurs potentiels en due diligence, généralement sous confidentialité.
Que signifie « fully diluted » dans une captable ?
La vue fully diluted ajoute au capital existant tous les instruments pouvant donner accès au capital (options, BSPCE, BSA, convertibles), comme s'ils étaient exercés, afin d'estimer la dilution maximale et la répartition réelle.
Pourquoi les investisseurs examinent-ils autant la table de capitalisation ?
Parce qu'elle révèle la structure réelle du capital, l'ampleur de la dilution à venir et d'éventuels déséquilibres. Une table saine facilite la décision d'investissement ; une table confuse est un signal d'alerte.
Un simple tableur suffit-il pour gérer une captable ?
Oui au démarrage, avec deux ou trois associés. Dès que les tours et les instruments se multiplient, un logiciel dédié réduit fortement le risque d'erreur et fiabilise les calculs de dilution.